

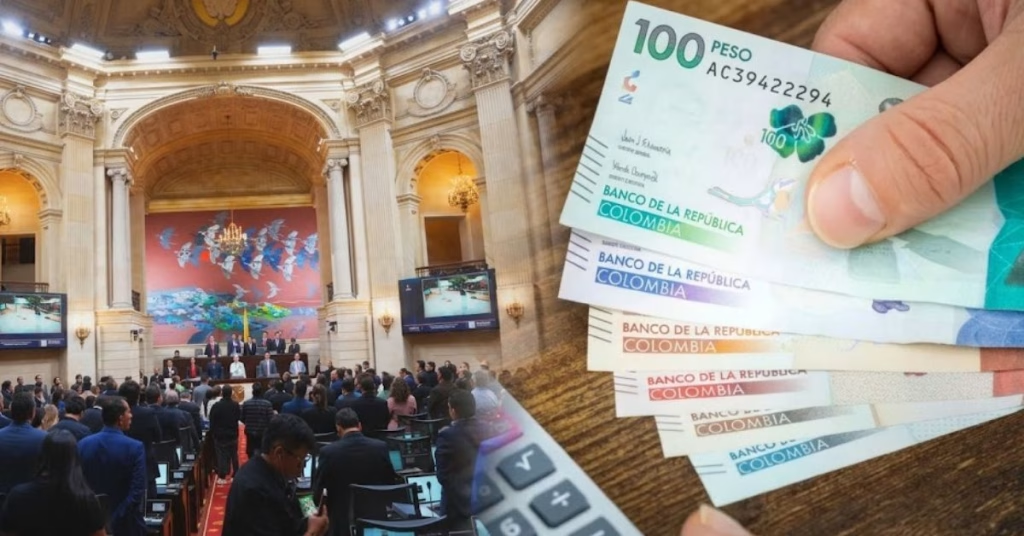
La aprobación del Presupuesto General de la Nación para 2027 quedó envuelta en una controversia jurídica luego de que se conociera una posible diferencia entre los textos votados por el Senado y la Cámara de Representantes. La discusión gira alrededor del artículo 65 y de la eventual ausencia de una conciliación entre ambas corporaciones, situación que podría comprometer el trámite de una iniciativa de $634,9 billones.
El debate se conoció después de una extensa jornada legislativa que se desarrolló bajo la presión del plazo legal para aprobar el presupuesto. Mientras el Senado terminó su sesión alrededor de las 11:00 de la noche del lunes 19 de octubre, la Cámara de Representantes continuó discutiendo hasta las 3:40 de la madrugada del martes 20 de octubre.
La alerta fue planteada por la senadora Esmeralda Hernández, del Pacto Histórico, quien aseguró que las dos cámaras habrían aprobado versiones diferentes del artículo 65. Según su denuncia, una proposición presentada por el congresista Juan Fernando Caicedo, del Centro Democrático, fue retirada durante la discusión en el Senado, pero posteriormente habría sido incluida y aprobada en la Cámara de Representantes.
La diferencia sería determinante porque, cuando Senado y Cámara aprueban textos distintos de un proyecto de ley, el procedimiento legislativo contempla la conformación de una comisión de conciliación para unificar las versiones. El texto acordado debe regresar a las plenarias de ambas corporaciones para su aprobación. Sin embargo, de acuerdo con la denuncia, ese paso no se habría cumplido antes de que venciera el plazo para completar el trámite presupuestal.
La Secretaría del Senado confirmó que no hubo proposiciones sobre el artículo 65
En medio de la controversia, el secretario general del Senado, Diego Alejandro González González, emitió un comunicado para precisar lo ocurrido durante la votación en esa corporación.
En el documento, el funcionario indicó que impartió instrucciones a la Sección de Relatoría para remitir el enlace oficial que contiene la totalidad de las proposiciones aprobadas por la plenaria del Senado. Según explicó, en ese registro no figura ninguna proposición aprobada relacionada con el artículo 65.
González también señaló que recibió información según la cual el mismo artículo habría sido aprobado con una proposición durante el trámite en la Cámara de Representantes. Esta constancia alimentó los cuestionamientos sobre la posibilidad de que las dos corporaciones hubieran avalado textos diferentes.
La proposición en discusión estaba relacionada con operaciones de cobertura para mitigar riesgos fiscales derivados de las fluctuaciones de los precios del petróleo, los combustibles líquidos y la tasa de cambio del peso colombiano frente al dólar. Estas medidas contemplaban mecanismos asociados al Fondo de Estabilización del Ingreso Fiscal y al Fondo de Estabilización de Precios de los Combustibles.
¿Qué puede pasar con el presupuesto de 2027?
Para la senadora Esmeralda Hernández, la diferencia entre las versiones aprobadas y la falta de conciliación podrían impedir que el presupuesto se convierta válidamente en ley. La congresista sostuvo que el procedimiento debía completarse antes del vencimiento del plazo legal, que, según la información suministrada, concluía a las 11:59 de la noche del martes 20 de octubre.
Bajo esa interpretación, el Gobierno tendría que expedir el presupuesto mediante decreto, tomando como referencia el texto aprobado en primer debate por las comisiones económicas del Congreso. No obstante, las consecuencias jurídicas definitivas de la controversia no están establecidas en la información disponible y existen interpretaciones distintas entre los congresistas.
La senadora María Clara Posada, del Centro Democrático, afirmó que una diferencia en el artículo 65 no necesariamente invalidaría la totalidad del proyecto. A su juicio, el problema podría limitarse al apartado modificado, por lo que planteó la posibilidad de que el Gobierno sancione el presupuesto sin incluir el contenido incorporado mediante la proposición cuestionada.
En una posición similar, el senador Carlos Meisel, también del Centro Democrático, señaló que, si se confirma el problema en la Cámara, este no tendría por qué anular todo el proceso legislativo. Según su interpretación, el Gobierno podría acudir al decreto con base en el texto aprobado en primer debate, que, afirmó, contenía la mayor parte de las disposiciones posteriormente discutidas.
Salud, SENA y JEP, entre los temas que generan preocupación
La controversia también abrió interrogantes sobre las disposiciones presupuestales que podrían verse afectadas si se excluye la modificación cuestionada o se adopta otra versión del proyecto. Según la información divulgada, entre los puntos mencionados están cambios relacionados con el sector salud, recursos adicionales por cerca de $3 billones y recortes que afectarían al Servicio Nacional de Aprendizaje (SENA) y a la Jurisdicción Especial para la Paz (JEP).
Sin embargo, la información disponible no permite establecer de manera concluyente cuáles de estos cambios quedarían por fuera ni cuál sería su efecto definitivo sobre las asignaciones presupuestales de esas entidades. Su aplicación dependerá de la interpretación jurídica que se adopte sobre el trámite y el texto que finalmente pueda expedirse.
La controversia se produjo pocas horas después de que el Gobierno del presidente Abelardo De La Espriella celebrara la aprobación de su primer presupuesto para una vigencia fiscal completa. Ahora, la atención está puesta en la validez del procedimiento seguido con el artículo 65 y en las decisiones que correspondan para resolver la diferencia entre las versiones aprobadas.
Por ahora, la constancia de la Secretaría General del Senado respalda que esa corporación votó el artículo 65 sin proposiciones, mientras que la denuncia de la senadora Hernández apunta a una posible modificación aprobada posteriormente en la Cámara. La discusión deberá resolverse sin confundir las denuncias sobre el trámite con una decisión jurídica definitiva sobre la validez de todo el presupuesto.